Au printemps 2025, une information a circulé : le Livret A allait être plafonné à 6 000 euros de versements par an. Nous l’avions relayée ici. Elle était fausse, et nous corrigeons. Le Livret A n’a pas de plafond annuel de versement, et aucun texte ne l’a prévu. Ce que cet épisode enseigne, en revanche, reste vrai : une stratégie patrimoniale ne se construit pas sur un produit, ni sur une rumeur.
Correction, septembre 2026
La première version de cet article, publiée le 24 avril 2025, annonçait une limitation des versements sur le Livret A à 6 000 € par an « à partir de mai 2025 ». Cette réforme n’a jamais eu lieu. Le texte a été réécrit le 10 septembre 2026 pour rétablir les faits. Les conseils de méthode, qui n’en dépendaient pas, sont conservés.
Ce qui est vrai
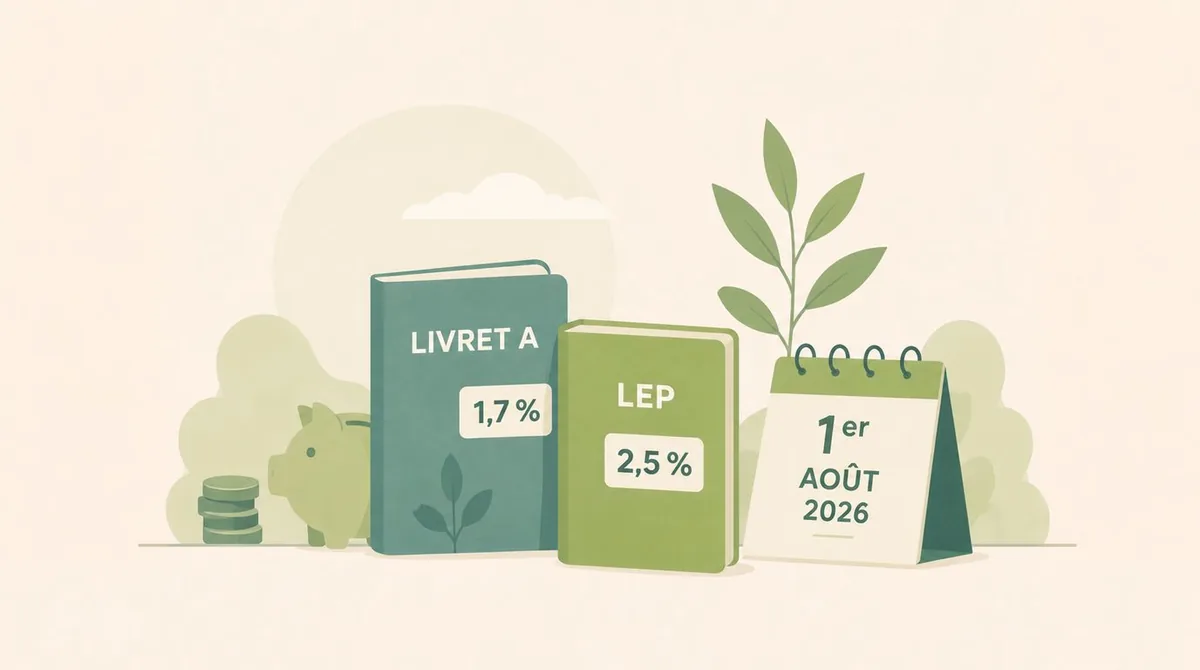
Le Livret A a un plafond de dépôt, pas un plafond annuel : vous pouvez y verser 22 950 € au total (hors intérêts capitalisés, qui peuvent le dépasser), en une fois ou en plusieurs, sans limite par année. Son taux est fixé par l’État et révisé deux fois par an ; il est de 1,7 % depuis le 1er août 2026.
| Livret | Plafond de dépôt | Taux au 1er août 2026 | Accès |
|---|---|---|---|
| Livret A | 22 950 € | 1,7 % | Ouvert à tous |
| LDDS | 12 000 € | 1,7 % | Ouvert à tous |
| LEP | 10 000 € | 2,5 % | Sous conditions de revenus |
Ces trois livrets sont exonérés d’impôt sur le revenu et de prélèvements sociaux, sans frais, et disponibles à tout moment. C’est ce qui en fait le bon support de l’épargne de précaution, comme nous le rappelions lors de la dernière révision des taux.
Pourquoi ces rumeurs reviennent
L’épargne réglementée finance le logement social et pèse plusieurs centaines de milliards d’euros : des propositions de réforme reviennent régulièrement dans le débat public, et certaines circulent comme si elles étaient décidées. Aucune n’a instauré de plafond annuel de versement.
La règle à retenir est simple : une mesure qui touche votre épargne se lit dans un texte publié au Journal officiel, pas dans un titre partagé. Dans le doute, la fiche du Livret A sur service-public.fr fait foi.
Ce que l’épisode enseigne, et qui reste vrai
1. Ne pas se précipiter vers des fausses bonnes idées
À chaque annonce, vraie ou fausse, des offres apparaissent qui promettent de « réorienter » votre épargne vers des rendements attractifs. Prudence.
Ce qui semble être une opportunité pour vous est souvent une aubaine… pour le distributeur.
2. Miser sur des bases sûres : le fonds en euros
Une fois l’épargne de précaution constituée sur les livrets, le fonds en euros reste un excellent outil d’épargne intermédiaire. Disponible via l’assurance-vie, il offre :
- une garantie du capital ;
- un rendement souvent supérieur à celui du Livret A, selon les contrats ;
- une bonne liquidité.
3. Diversifier progressivement, avec méthode
Plutôt que de se lancer dans des placements complexes ou trop risqués, il est plus pertinent de :
- investir petit à petit dans des supports complémentaires (ETF, immobilier, SCPI…) ;
- se former ou se faire accompagner ;
- garder une vision long terme, en lien avec vos projets.
Une stratégie patrimoniale ne dépend pas d’un seul produit
Que le Livret A change ou non, vos objectifs, eux, ne bougent pas. Il est important de revenir aux fondamentaux de la gestion par objectifs :
- Quelle est la finalité de votre épargne ?
- Quel est votre horizon de placement ?
- Quel niveau de risque êtes-vous prêt à accepter ?
Ces questions restent les piliers de toute stratégie patrimoniale solide.
À retenir
Pas de plafond annuel sur le Livret A : un plafond de dépôt de 22 950 €, un taux de 1,7 %, et c’est tout.
Une rumeur n’est pas une réforme : le Journal officiel et service-public.fr font foi.
Les produits changent, vos objectifs demeurent : précaution sur les livrets, fonds en euros pour l’intermédiaire, diversification progressive pour le reste.