Vous souhaitez épargner de l’argent en toute sécurité et sans risque ? Vous vous demandez quel est le meilleur livret d’épargne pour votre situation ? Livret A ou LEP : deux livrets réglementés, sans frais, sans impôt, sans plafond de retrait, mais pas le même taux, pas le même plafond, pas les mêmes conditions d’accès. Combien allez-vous gagner cette année ? C’est ce que nous allons voir ensemble.
Mise à jour
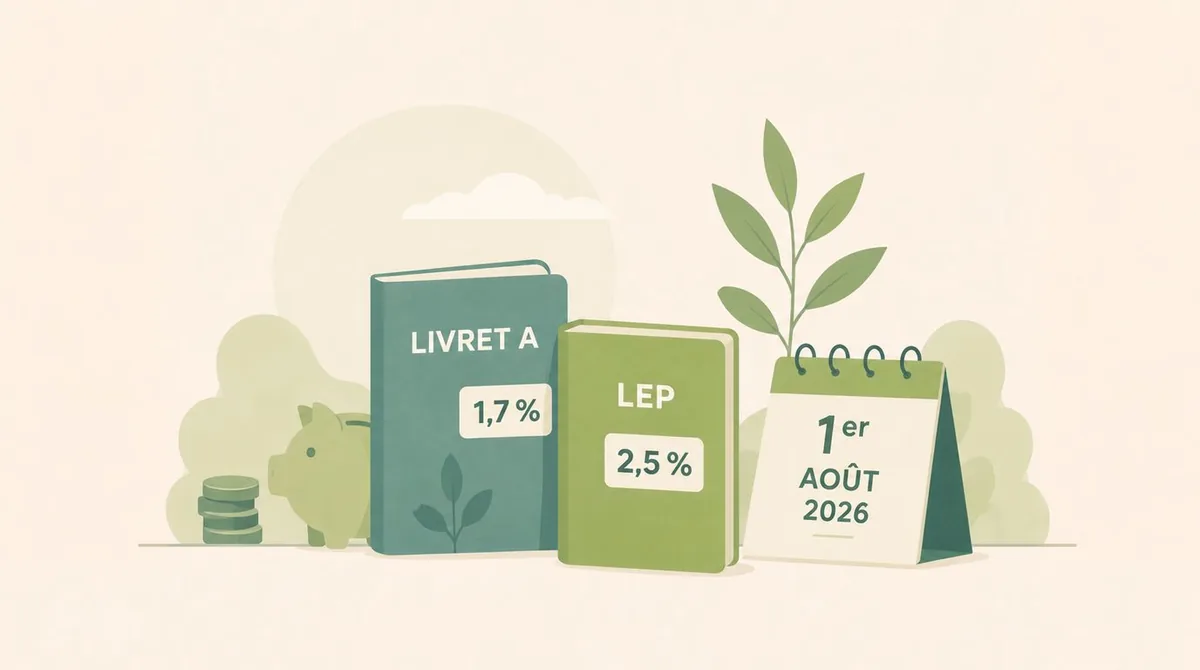
Cet article date de janvier 2024 : les taux cités (3 % pour le Livret A, 6 % pour le LEP) et les plafonds de revenus sont ceux de l’époque. Les taux en vigueur depuis août 2026 et ce qu’ils changent sont détaillés dans Livret A à 1,7 %, LEP maintenu à 2,5 %. La mécanique de comparaison, elle, n’a pas bougé.
Dans cet article, nous allons comparer ces deux livrets réglementés très populaires. Nous allons vous expliquer le fonctionnement de chacun, vous donner des exemples de calcul de rendement pour un montant donné, et vous aider à choisir le livret le plus adapté à votre profil.
Le Livret A
Le Livret A est le livret d’épargne le plus répandu en France. Il a été créé en 1818 pour encourager l’épargne populaire et financer le logement social. Il est accessible à tous, sans condition de revenu ni de résidence.
Il présente les caractéristiques suivantes :
- il est rémunéré à un taux fixé par l’État, qui est alors de 3 % ;
- il est exonéré de tout impôt sur le revenu et de prélèvements sociaux ;
- il a un plafond de dépôt de 22 950 € par personne ;
- il n’a pas de plafond de retrait, ni de frais de gestion ;
- il est disponible à tout moment, sans pénalité ni délai.
Le Livret A est donc un placement sûr, simple et avantageux, qui permet de disposer d’une épargne de précaution en cas de besoin.
Simulation sur un an
Mais quel est son rendement réel ? Pour le savoir, il faut prendre en compte la durée du placement, le montant déposé et la fréquence des versements et des retraits.
Voici un exemple de calcul du rendement du Livret A pour un montant de 10 000 € placés pendant un an, sans versement ni retrait supplémentaire :
| Montant initial | Taux | Intérêts annuels | Montant final |
|---|---|---|---|
| 10 000 € | 3 % | 300 € | 10 300 € |
On voit que le rendement du Livret A est assez faible, puisqu’il ne permet pas de compenser l’inflation, estimée à 4 % pour l’année 2024. Cela signifie que le pouvoir d’achat de l’épargne diminue avec le temps.
Il existe donc d’autres livrets d’épargne plus rémunérateurs, comme le Livret d’Épargne Populaire (LEP), que nous allons voir dans la partie suivante.
Le LEP
Le LEP est le Livret d’Épargne Populaire. Il s’agit d’un livret d’épargne réglementé, réservé aux personnes aux revenus modestes.
Il présente les caractéristiques suivantes :
- il est rémunéré à un taux fixé par l’État, qui est alors de 6 % ;
- il est exonéré de tout impôt sur le revenu et de prélèvements sociaux ;
- il a un plafond de dépôt de 10 000 € par personne ;
- il n’a pas de plafond de retrait, ni de frais de gestion ;
- il est disponible à tout moment, sans pénalité ni délai.
Pour ouvrir un LEP, il faut remplir certaines conditions de ressources, qui dépendent de la situation familiale et du lieu de résidence. Le plafond de revenus à ne pas dépasser est révisé chaque année. Il est basé sur le revenu fiscal de référence de l’année précédente.
Voici les plafonds de revenus pour l’année 2024 :
| Nombre de parts de quotient familial | Plafond de revenus, métropole | Plafond de revenus, outre-mer |
|---|---|---|
| 1 | 22 419 € | 26 531 € |
| 1,5 | 28 406 € | 32 867 € |
| 2 | 34 393 € | 38 854 € |
| 2,5 | 40 380 € | 44 841 € |
| 3 | 46 367 € | 50 828 € |
| Quart de part supplémentaire | 2 994 € | 3 168 € |
| Demi-part supplémentaire | 5 987 € | 5 987 € |
Le LEP est donc un placement très intéressant, qui offre un taux de rémunération nettement supérieur à celui du Livret A.
Simulation sur un an
Voici un exemple de calcul du rendement du LEP pour un montant de 10 000 € placés pendant un an, sans versement ni retrait supplémentaire :
| Montant initial | Taux | Intérêts annuels | Montant final |
|---|---|---|---|
| 10 000 € | 6 % | 600 € | 10 600 € |
On voit que le rendement du LEP est nettement plus élevé que celui du Livret A, puisqu’il permet de compenser l’inflation et de gagner du pouvoir d’achat.
Cependant, le LEP n’est pas accessible à tous, contrairement au Livret A. Il faut donc vérifier si l’on remplit les conditions de ressources pour en bénéficier.
Conclusion
Nous avons comparé deux produits d’épargne réglementés qui vous permettent de placer votre argent sans risque, sans frais, sans impôt et sans limite de retrait.
| Livret A | LEP | |
|---|---|---|
| Taux (janvier 2024) | 3 % | 6 % |
| Plafond de dépôt | 22 950 € | 10 000 € |
| Intérêts sur 10 000 € en un an | 300 € | 600 € |
| Accès | Ouvert à tous | Sous conditions de revenus |
À retenir
Pour votre épargne de précaution : si vous êtes éligible au LEP, privilégiez-le. Il vous offrira un meilleur rendement que le Livret A. Le Livret A garde son rôle pour le surplus, et pour tous ceux qui n’ont pas accès au LEP.
Nous espérons que cet article vous a aidé à y voir plus clair sur les livrets d’épargne. N’hésitez pas à partager cet article. Merci de nous avoir lu et à bientôt !